Diario di cantiere · Taccuino 01
Trovare casa nel 2026: il prezzo non è il costo
Tre annunci, tre prezzi e una domanda che vale più di tutte: quale casa sostiene davvero il modo in cui vogliamo vivere?
Questo racconto nasce da una situazione che incontro spesso e che qui ricompongo senza riferimenti a un cliente o a un immobile specifico. Sul tavolo arrivano tre case: una vicina ai servizi e quasi pronta, una più grande ma lontana, una dal prezzo interessante che richiede lavori. Gli annunci sembrano confrontabili. In realtà raccontano soltanto la prima riga del conto.
Nel 2026 la ricerca tende a diventare veloce. I prezzi delle abitazioni acquistate dalle famiglie sono cresciuti, su base annua, del 5,2% nel primo trimestre; per gli immobili esistenti l’aumento è stato del 4,8%. È un contesto che può far sentire la pressione di decidere in fretta. Ma un dato di mercato non deve sostituire una buona decisione: deve aiutarci a capire il quadro in cui stiamo scegliendo.
Il contesto: il prezzo non è il costo
La prima difficoltà è separare il prezzo richiesto dal costo complessivo dell’operazione. Una casa meno cara può richiedere più capitale, più tempo e più energie di una soluzione dal prezzo iniziale maggiore. Al contrario, un immobile apparentemente “pronto” può nascondere una distribuzione poco adatta, impianti da aggiornare o documenti da chiarire.
È: “quanto ci costerà acquistarla, renderla adatta a noi e abitarla bene nei prossimi anni?”
Anticipo disponibile, sostenibilità della rata, durata del mutuo e condizioni offerte dalla banca.
Imposte, notaio, eventuale mediazione, perizia bancaria e costi collegati al finanziamento.
Documentazione, rilievo, stato di conservazione, condominio, impianti, prestazione energetica e criticità visibili.
Progetto, pratiche, opere, adeguamenti, arredi indispensabili e un margine coerente con le incertezze emerse.
Anche il mutuo va letto dentro questo quadro. Banca d’Italia ricorda che un mutuo ipotecario dura normalmente da 5 a 30 anni; nelle erogazioni del 2025 la durata media è tornata poco sotto i 25 anni e il rapporto tra finanziamento e valore dell’immobile è rimasto vicino al 70%. Non sono numeri da applicare automaticamente al singolo caso, ma mostrano quanto una scelta iniziale continui a pesare nel tempo.
Il problema: case diverse rispondono a vite diverse
La posizione non è un dato neutro. Dieci chilometri in più possono significare due auto, più tempo negli spostamenti e meno libertà nell’organizzazione quotidiana. Una casa centrale può ridurre la superficie disponibile, ma restituire servizi raggiungibili a piedi. Una casa isolata può offrire silenzio e verde, ma richiedere manutenzione esterna e una mobilità completamente diversa.
Per questo, prima di classificare gli immobili, chiedo di descrivere una settimana normale: orari di lavoro, scuola, sport, persone da assistere, necessità di lavorare da casa, desiderio di stare all’aperto, abitudini che non si vogliono perdere. È qui che la “zona migliore” smette di essere una formula generica e diventa la posizione più coerente con quella famiglia.
Spostamenti, traffico, parcheggio, trasporto pubblico e distanza dai servizi realmente utilizzati.
Luce, orientamento, rumore, affacci, spazi esterni, privacy e possibilità di adattamento futuro.
Il sopralluogo cambia le domande
La visita non serve soltanto a confermare una sensazione. È il momento in cui si osservano geometrie, aperture, esposizione, tracce di umidità, stato degli impianti, parti comuni e possibilità di intervento. Quando la scelta diventa concreta, questa lettura va affiancata al confronto tra lo stato attuale e la documentazione disponibile.
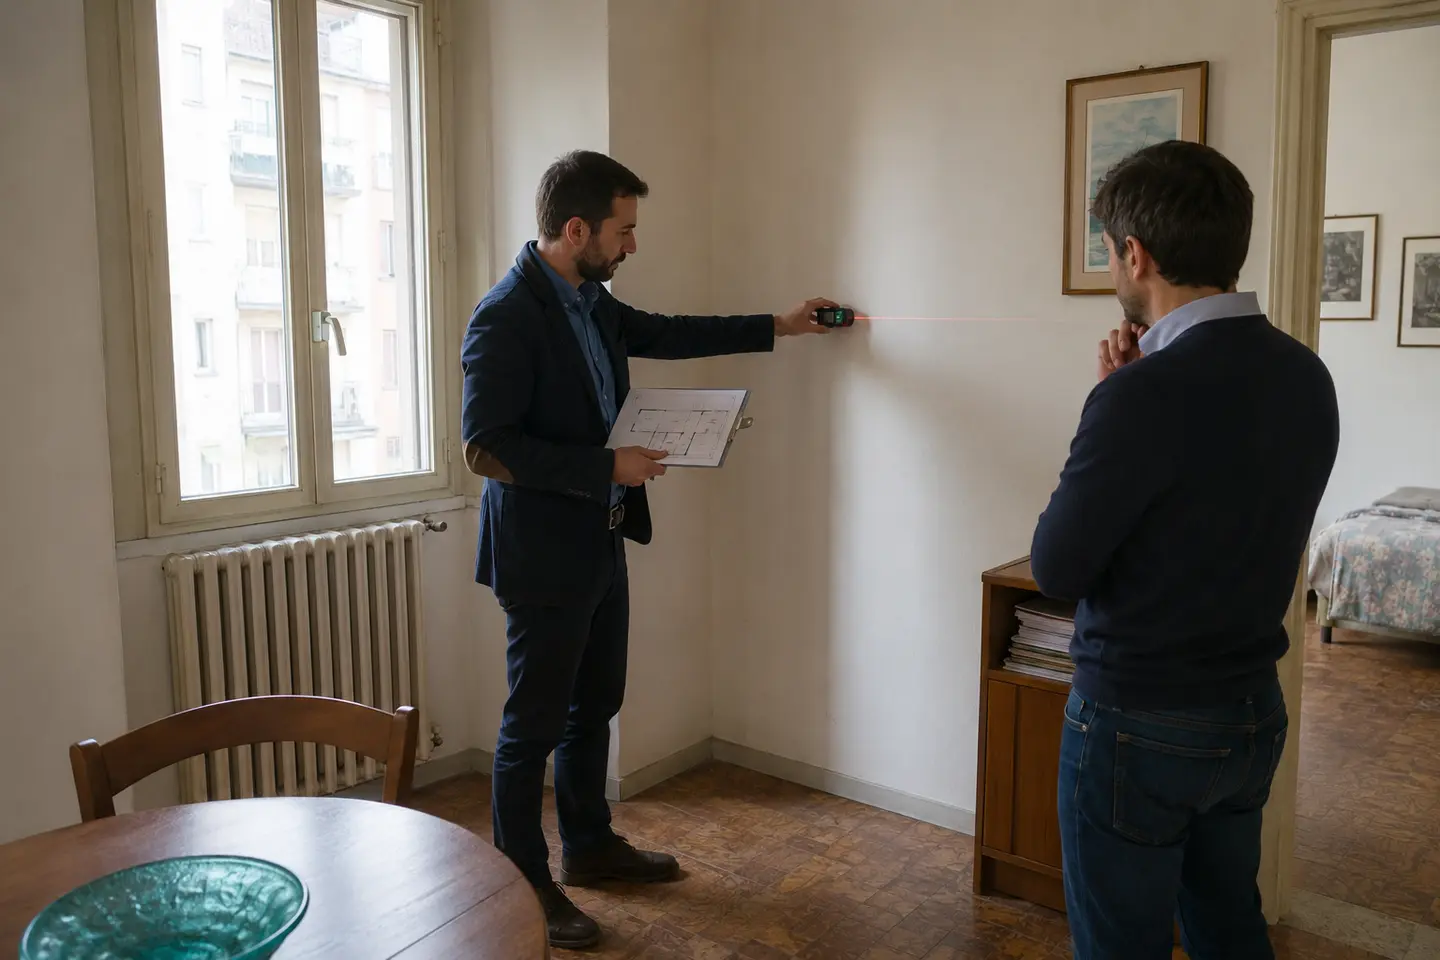
Una planimetria, da sola, non esaurisce la verifica. Titoli edilizi, eventuali modifiche, dati catastali, attestato energetico, documenti condominiali e condizioni effettive dell’immobile devono essere letti insieme, con il livello di approfondimento adeguato alla fase della trattativa. Se emerge un dubbio, è meglio nominarlo prima e stabilire come chiarirlo, anziché trasformarlo in un problema dopo l’acquisto.
La decisione: rendere confrontabili le alternative
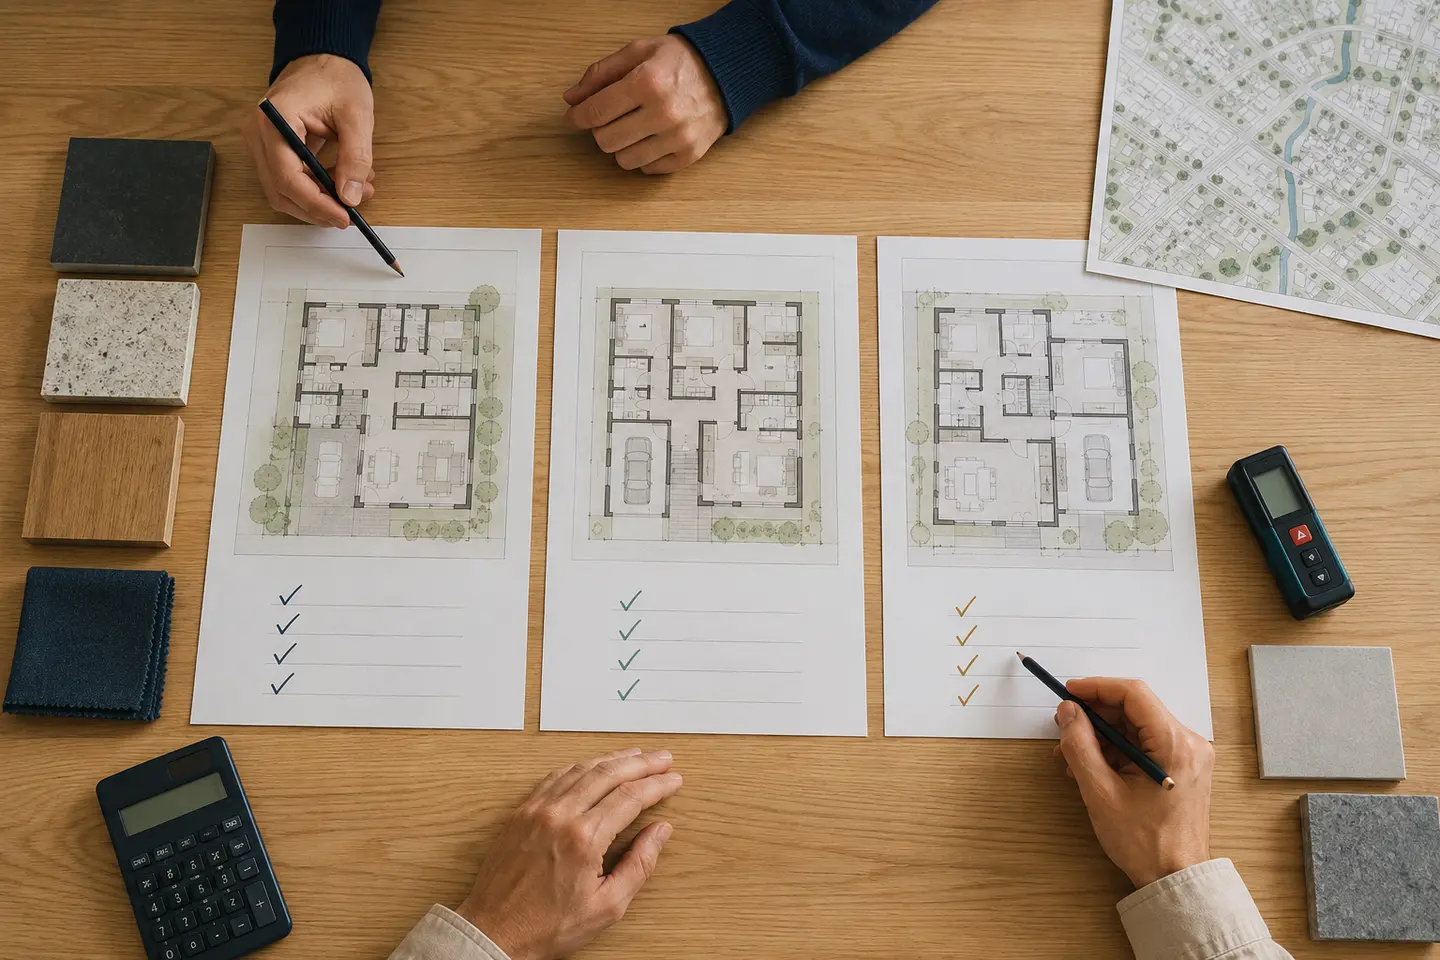
Alla fine del primo confronto assegniamo a ogni casa gli stessi criteri. Non cerchiamo un vincitore astratto, ma la soluzione con il miglior equilibrio tra esigenze, costi e rischio.
Spazi, posizione, accessibilità e possibilità di cambiare nel tempo.
Acquisto, spese accessorie, lavori necessari, tempi e riserva per gli imprevisti.
Quanto sappiamo già, quali verifiche mancano e quali condizioni vanno poste prima dell’offerta.
Comfort, luce, energia, distribuzione e valore d’uso che il progetto può generare.
La casa più conveniente non è necessariamente quella che costa meno: è quella in cui prezzo, trasformazione e modo di vivere restano coerenti tra loro.
Nel caso-tipo da cui parte questo diario, la soluzione inizialmente preferita non viene scartata: viene ridimensionata. Il sopralluogo chiarisce quali opere sono davvero necessarie; il confronto con le altre opzioni rende evidente il peso degli spostamenti; il quadro economico separa i lavori indispensabili da quelli rinviabili. La scelta finale non nasce da un entusiasmo spento dai controlli, ma da un entusiasmo reso più consapevole.
Cosa resta sul taccuino
- Definire prima il modo di vivere desiderato, non soltanto zona e metratura.
- Confrontare le case sul costo complessivo, includendo tempo e trasformazioni.
- Fare emergere dubbi tecnici e documentali prima di legarsi con un’offerta.
- Valutare posizione e spostamenti come parte concreta del bilancio familiare.
- Scegliere l’immobile più coerente, non quello che vince su un solo parametro.
Stai valutando un immobile?
Un sopralluogo e una prima lettura tecnica possono aiutarti a capire cosa stai davvero acquistando e quali possibilità offre la casa.
Raccontami la casa che stai valutandoISTAT · Prezzi delle abitazioni, I trimestre 2026 · Agenzia delle Entrate · Acquisto della casa, imposte e agevolazioni · Banca d’Italia · Il mutuo ipotecario in parole semplici · Banca d’Italia · Domanda e offerta di credito a livello territoriale · CONSAP · Fondo Prima Casa.